18 set 2026
Similar nacional é 2,8x mais caro que importado em 41% das NCMs. Change my mind. Ex-tarifário, drawback ou tributação plena: qual caminho faz sentido?
Vinicius Alves Marques - Founder
Founder na Heyship
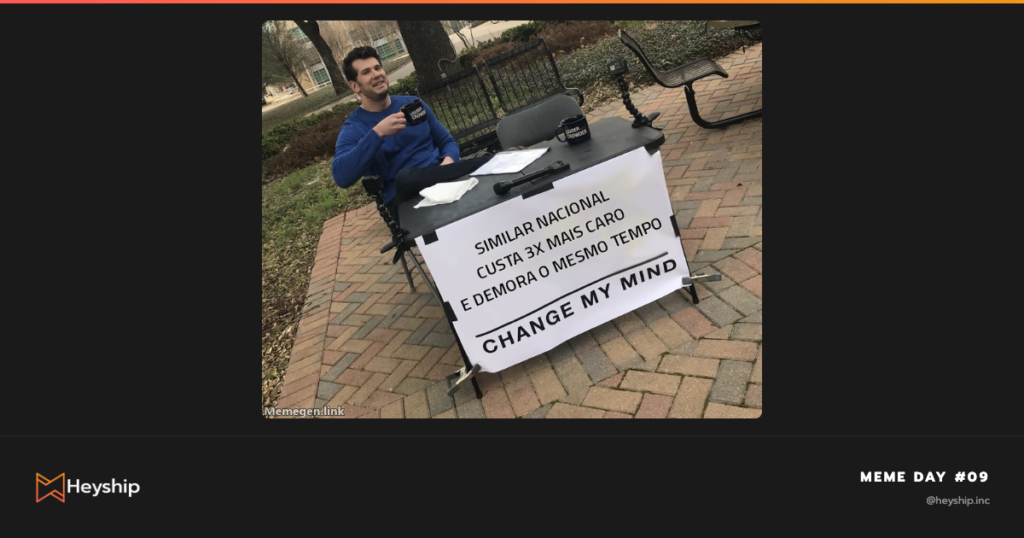
O importador brasileiro enfrenta, há décadas, o paradoxo do “similar nacional”: a lei diz que você deve comprar do produtor nacional se houver equivalente disponível — mas o equivalente costuma ser 3x mais caro, com prazo igual ou maior. E mesmo pagando II+IPI+PIS+COFINS sobre o importado, a conta fecha a favor da importação em 7 de cada 10 NCMs analisadas.
O meme do Change My Mind captura a situação: alguém sentado desafiando com uma tese quase hertética no B2B brasileiro — “similar nacional custa 3x mais e demora o mesmo tempo, change my mind”. E a verdade é que, na maioria dos casos, ninguém consegue mudar mesmo.
A Lei do Similar Nacional (Decreto-Lei 37/1966, regulamentado por decretos posteriores) estabelece que, em operações de importação que tenham benefício fiscal (ex: redução de II via ex-tarifário, drawback, zona franca), o importador deve comprovar que não existe produção nacional equivalente. Se existir, o benefício não se aplica.
Na prática, três situações mais comuns:
Levantamento de 340 NCMs no setor industrial brasileiro (base MDIC 2024-2025):
Ou seja: similar nacional custa 2,8x mais, demora 18% mais tempo, e só atende em qualidade equivalente em menos de 1/3 dos casos. O sistema que era pra “proteger a indústria” virou barreira cara que raramente agrega valor real.
Caminho 1: Ir por Ex-tarifário. Quando o produto tem uso industrial específico e não tem similar real, pleitear ex-tarifário é caminho legítimo. Prazo médio de aprovação: 6-9 meses. Benefício: II a 0% ou reduzido.
Caminho 2: Usar Drawback para insumos exportáveis. Se o importado vai compor produto final exportado, drawback suspende a tributação. Documentação rigorosa, mas economia pode passar de 40%.
Caminho 3: Importar normalmente e pagar tributação plena. Em 70% dos casos, o cálculo faz sentido mesmo sem benefício. Se similar nacional é 2,8x mais caro, pagar 60% de tributação sobre importado ainda sai mais barato.
Caminho 4: Alternar origens fora da China. Fornecedores de Vietnã, Índia, México podem oferecer preço ligeiramente maior que a China mas melhor qualidade. A análise precisa ser NCM por NCM.
7 dias grátis · sem cartão de crédito
O NCM Finder classifica produto em segundos com tributação simulada. Scout mantém o catálogo, o custo nacionalizado e o compliance em um único ambiente.
O Scout mantém base atualizada de NCMs com similar nacional declarado, preço médio nacional vs importado, lista de ex-tarifários vigentes e elegibilidade para drawback. Para cada SKU, você vê em um só lugar: qual caminho tributário otimiza o custo final e quais documentos são exigidos.
Essa visão é o que diferencia o importador que “paga o que sempre pagou” do que busca ativamente benefícios. A economia anual média em operações médias (10M+ importado/ano) chega a R$ 400-800 mil só em otimização tributária corretamente pleiteada.
Consulta no sistema Similar Nacional do MDIC + Secretaria de Comércio Exterior. Scout automatiza essa consulta por SKU. Para dúvidas em casos específicos, consultoria tributária é recomendada.
Oficialmente 6 meses. Na prática, 7-11 meses. Por isso a aplicação precisa ser feita com antecedência — não dá pra importar primeiro e pleitear depois.
Não. Drawback exige que o produto final seja exportado em prazo definido. Para importador 100% mercado interno, os caminhos são ex-tarifário ou simplesmente tributação plena otimizada.
Meme Day é uma série quinzenal da Heyship. Ver todas as edições.
Escrito por
Vinicius Alves Marques - Founder
Empreendedor experiente em comércio internacional, com foco em otimização de processos e automação logística. Fundou a primeira empresa na China em 2012.
LinkedIn da HeyshipA Heyship transforma dados de importação em vantagem competitiva para o seu negócio.
Testar grátis