18 set 2026
FOB transfere risco e custo quando a carga é colocada a bordo do navio. Entenda quando usar, o que muda pra CIF e EXW, e como isso afeta seu landed cost.
Kleber Fontes
Cofounder na Heyship
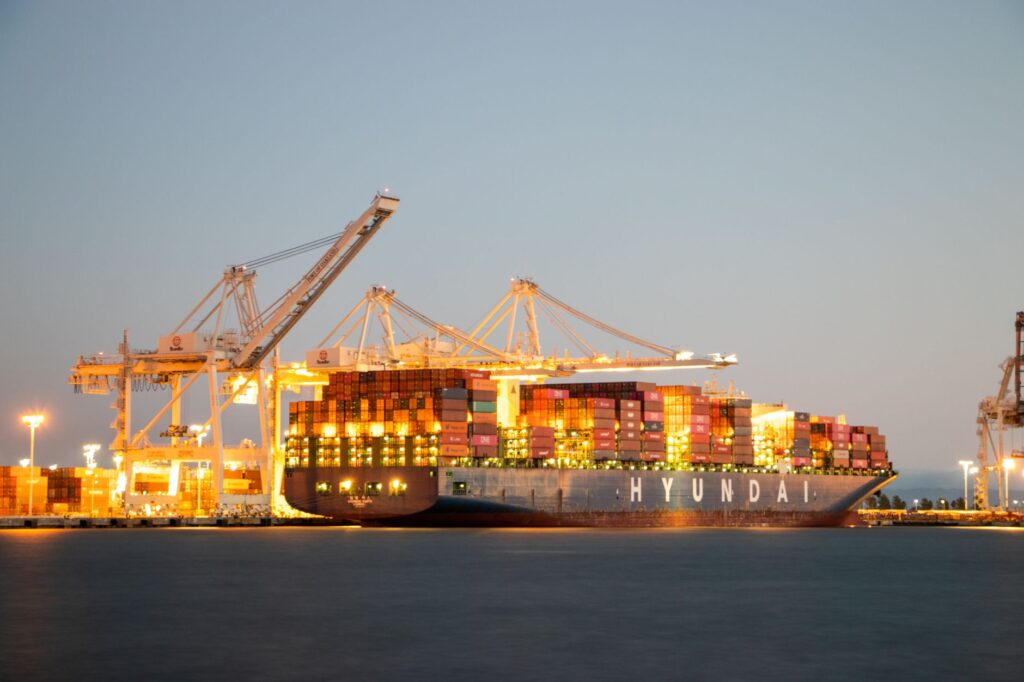
O Incoterm FOB (Free on Board) transfere risco e custo do vendedor para o comprador no momento em que a mercadoria é colocada a bordo do navio no porto de embarque. É a regra mais usada em importações marítimas brasileiras — e também a mais mal aplicada, porque foi desenhada para carga a granel, não para os contêineres que hoje dominam o comércio exterior.
Por que isso importa: confundir o ponto de transferência de risco do FOB muda quem paga o seguro, quem resolve um problema de avaria no porto de origem e como o câmbio impacta o valor aduaneiro. Fechar uma Proforma Invoice em FOB sem entender essas fronteiras é onde a maioria dos importadores de primeira viagem perde dinheiro.
FOB significa Free on Board — “livre a bordo”. Nas Incoterms 2020, publicadas pela International Chamber of Commerce (ICC), o vendedor cumpre sua obrigação quando a mercadoria está fisicamente a bordo do navio indicado pelo comprador, no porto de embarque nomeado. A partir desse ponto exato, risco e custo passam para o comprador.
Isso diferencia FOB de dois Incoterms vizinhos que geram confusão constante:
O Incoterms 2020 restringe FOB, junto com FAS e CFR, a transporte marítimo ou hidroviário interior — nunca use FOB para carga aérea ou rodoviária. Para esses modais, o equivalente correto é FCA (Free Carrier).
Use FOB quando o importador brasileiro quer controlar a contratação do frete marítimo — negociando direto com o armador ou forwarder, em vez de depender do frete que o fornecedor chinês embute (e frequentemente infla) no preço CIF. É a escolha mais comum entre importadores que já fazem mais de 3-4 embarques por ano e têm relação direta com um agente de cargas.
A pegadinha que a ICC reconhece, mas o mercado ignora na prática: FOB foi desenhado para carga a granel ou geral, entregue direto na amurada do navio. Em operações com contêiner (FCL/LCL) — a maioria das importações brasileiras da China — a mercadoria é entregue no terminal de contêineres dias antes do embarque físico, não “a bordo” no sentido literal da regra. A recomendação técnica da ICC para contêineres é usar FCA, que transfere o risco na entrega ao transportador no terminal. Na prática, porém, a maioria das Proformas Invoice de fornecedores chineses continua usando “FOB Shanghai” ou “FOB Ningbo” por convenção comercial — e isso funciona, desde que ambas as partes entendam que o risco real já mudou de mãos antes do que o termo sugere.
7 dias grátis · sem cartão de crédito
A Heyship calcula frete, seguro, II, IPI, ICMS e AFRMM a partir do valor FOB — você vê o custo total antes de negociar o Incoterm com o fornecedor.
A tabela abaixo resume onde cada responsabilidade muda de mãos:
| Etapa | Responsável |
|---|---|
| Transporte até o terminal/porto de origem | Vendedor |
| Desembaraço de exportação na China (ou origem) | Vendedor |
| Carregamento a bordo do navio | Vendedor (até este ponto) |
| Transferência de risco | Ocorre aqui — mercadoria a bordo |
| Frete marítimo internacional | Comprador |
| Seguro internacional | Comprador (opcional, mas recomendado) |
| Desembaraço de importação no Brasil (DUIMP) | Comprador |
| Tributos federais e estaduais (II, IPI, ICMS) | Comprador |
Aqui está o ponto que confunde até importador experiente: o Incoterm FOB e o valor FOB usado no cálculo tributário são a mesma referência de preço, mas cumprem papéis diferentes. O Incoterm define quem paga o quê. O valor FOB é a base de cálculo sobre a qual o Brasil soma frete e seguro para chegar ao valor CIF — que por sua vez é a base do Imposto de Importação (II).
Na prática, para um contêiner importado sob FOB, o custo total (landed cost) se monta assim a partir do valor FOB:
78–125%
sobre o valor FOB é o range típico de landed cost total (frete + seguro + tributos) para um contêiner importado da China, sem antidumping
Isso significa que negociar um FOB “barato” sem simular o restante da cadeia é enganoso: um FOB 5% mais baixo não garante o menor landed cost se o frete negociado pelo comprador for mais caro que o frete que estaria embutido num CIF equivalente. Veja o cálculo completo de custo de importação para simular cada componente separadamente.
Depois que a carga é colocada a bordo sob FOB, o vendedor emite o Bill of Lading (BL) — o documento que formaliza justamente esse embarque e serve de prova de que o risco já passou para o comprador.
FOB (Free on Board) é o Incoterm em que o vendedor entrega a mercadoria a bordo do navio no porto de embarque, e a partir desse momento o comprador assume o risco e os custos seguintes — frete internacional, seguro e desembaraço de importação.
A transferência de risco é igual nos dois: acontece quando a carga é colocada a bordo do navio. A diferença é só quem paga o frete e o seguro internacional até o destino — no CIF, o vendedor paga; no FOB, o comprador contrata e paga separadamente.
Tecnicamente não — a ICC recomenda FCA para contêineres, porque a carga é entregue no terminal antes do embarque físico. Na prática, porém, a maioria dos fornecedores chineses continua cotando “FOB” por convenção comercial, mesmo em operações FCL/LCL.
Sim. O valor FOB é somado ao frete e ao seguro internacional para formar o valor CIF, que é a base de cálculo do Imposto de Importação (II) e dos demais tributos federais. Veja o detalhamento completo em II, IPI, ICMS, PIS e COFINS na importação.
FOB não é sobre onde a carga está fisicamente — é sobre o instante exato em que a responsabilidade muda de mãos. Fechar uma Proforma Invoice sem simular o que vem depois desse instante é assinar um contrato pela metade.
Escrito por
Kleber Fontes
Especialista do setor no Grupo Casco, com amplo conhecimento em desembaraço aduaneiro e logística internacional, oferecendo insights estratégicos e excelência operacional.
LinkedIn da HeyshipA Heyship transforma dados de importação em vantagem competitiva para o seu negócio.
Testar grátis